
Pour commencer, je voudrais rappeler quelques principes liés aux taux d’intérêt et, par conséquent, aux obligations. Les obligations et les emprunts d’État constituent le plus grand marché d’actifs financiers. En effet, c’est la base qui sert à donner un prix aux autres classes d’actifs.
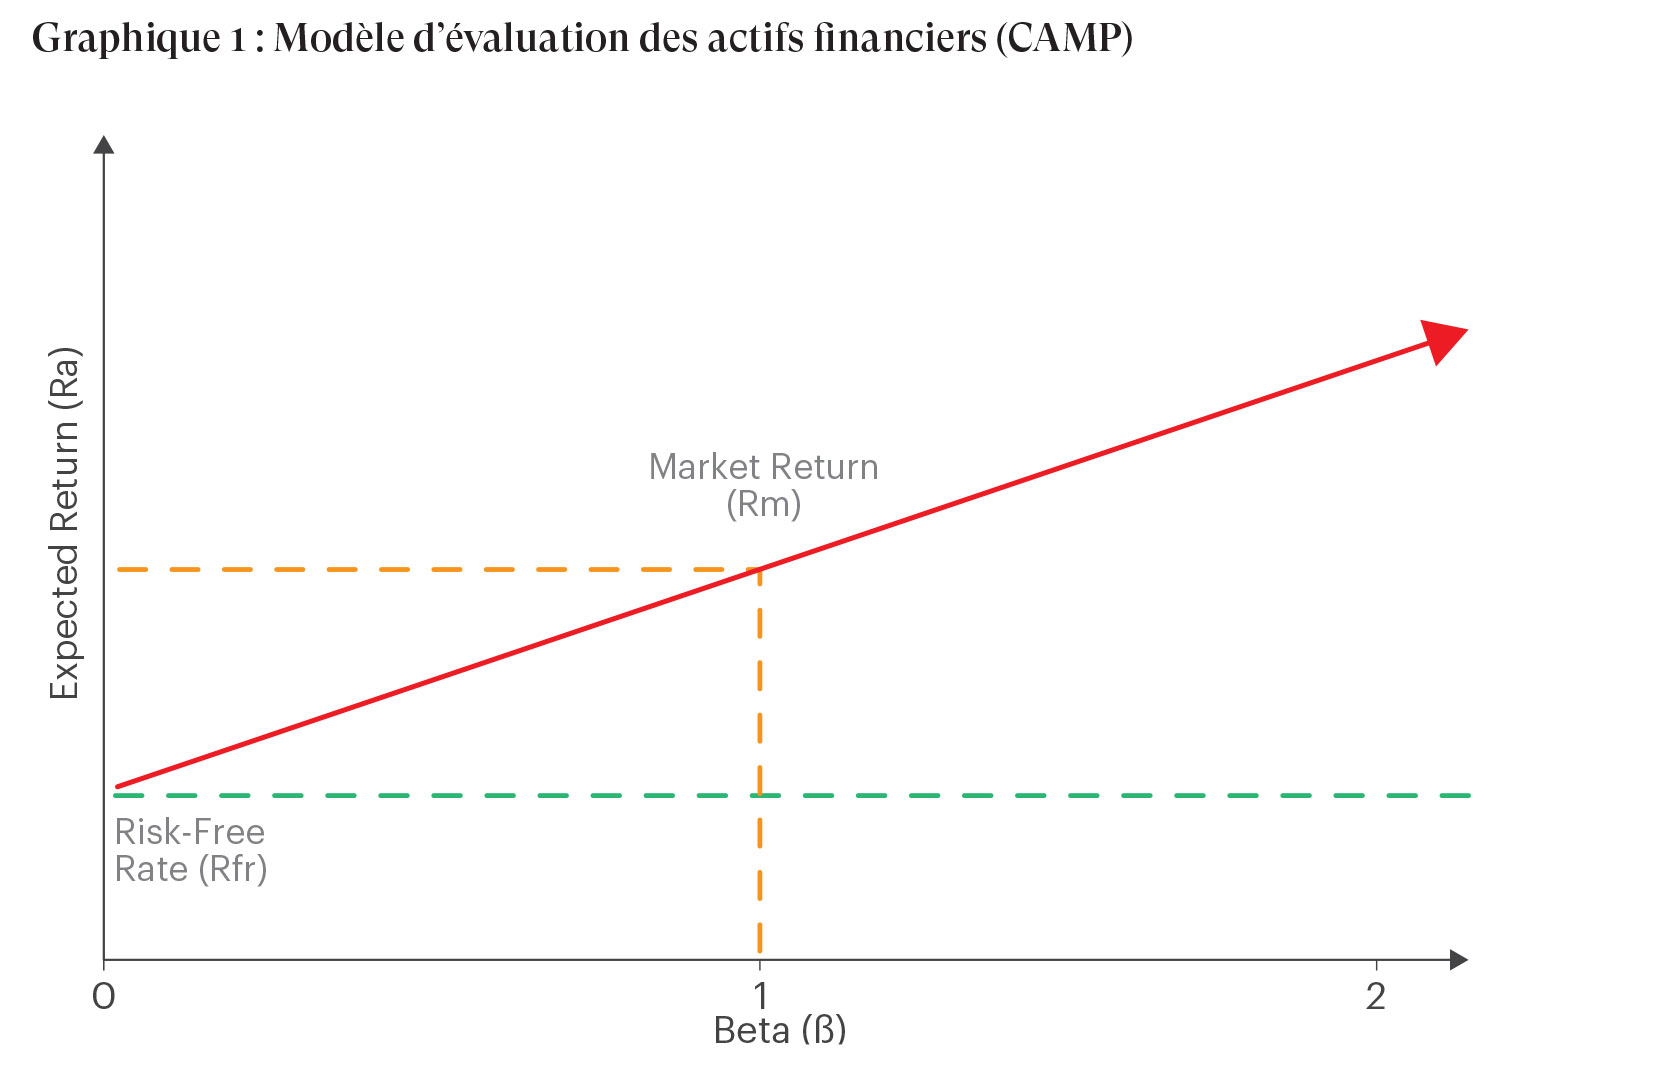
Le modèle CAPM se traduit en français par MEDAF, le modèle d’évaluation des actifs financiers. La ligne horizontale nous donne le taux de rendement sans risque (Risk-Free Rate), qui correspond, en théorie, à ce que les États paient sur leur dette. La partie « sans risque » signifie qu’en principe, il ne peut y avoir de défaillance de paiement. Ensuite, plus on avance sur la droite oblique bleue, plus on peut espérer obtenir des rendements élevés, mais cela implique davantage de risques. Cela est tout à fait logique car, pour que le modèle ait du sens, un investisseur qui vise plus de rendement espère l’obtenir via des investissements qui ont un potentiel de rendement supérieur, mais qui n’est pas garanti et suppose donc davantage de risques. Dans le cas contraire, il n’y aurait pas de risque et l’on retournerait donc au rendement sans risque. Ensuite, il existe deux façons de considérer les taux d’intérêt : à court terme ou à long terme. Le taux d’intérêt à court terme est fixé par les banques centrales. Dans le cas qui nous concerne, il s’agit de la BCE. Cette dernière utilise de nombreux indicateurs économiques ainsi que son mandat afin d’estimer la meilleure politique de taux pour atteindre au mieux les objectifs qu’elle s’est fixés. D’un autre côté, les taux à long terme se forment sur le marché par différents participants économiques qui, via leur participation, vont fixer le taux à long terme qui, selon eux, reflète le mieux les conditions de marché. De cela découlent donc deux conclusions : les banques centrales ne contrôlent que les taux à court terme et le marché détermine les taux à long terme.
Enfin, pour fixer le cadre, nous devons préciser la séparation des pouvoirs entre l’État, qui s’occupe d’organiser la vie d’une société donnée, et la banque centrale, qui doit, selon son ou ses mandats, intervenir dans l’économie et le monde financier. Par exemple, le mandat de la Banque centrale européenne est d’assurer la stabilité des prix dans la zone euro, tandis que celui de la Federal Reserve des États-Unis est d’assurer le plein emploi et la stabilité des prix. Maintenant que le cadre est globalement fixé, analysons la situation actuelle sur les marchés.
Je suis certain, cher lecteur, que si vous lisez ces pages, vous avez entendu parler de la dette exorbitante de la plupart des pays développés. Le premier de ces pays est évidemment le Japon, mais le plus important est les États-Unis. Ce dernier est la clé de voûte du système actuel. Lorsque l’Amérique est devenue la première puissance mondiale, l’essentiel de la production industrielle lui appartenait, elle avait peu de dette et une économie dynamique. C’est en général l’évolution des pays bien gérés. Dans ce cadre, les taux d’intérêt sont gérés selon les attentes de l’économie et l’État dépense davantage en temps de crise pour soutenir l’économie, puis diminue son endettement pendant les beaux jours, en réduisant sa dette grâce aux rentrées fiscales et à l’excédent commercial. Le problème est que, depuis des années, l’Amérique n’a plus d’excédent et n’a que des déficits qui contribuent à augmenter la dette alors que l’économie se porte bien.
Tentons de décortiquer le problème de la dette. Lorsqu’après la crise de 2008 et jusqu’au choc économique lié au COVID-19, les taux d’intérêt étaient proches de 0 %, la dette, théoriquement, ne posait pas de problème, car on n’avait pas d’intérêts importants sur le principal et, si les revenus d’un État étaient insuffisants pour financer son déficit, cet État avait la possibilité de se refinancer à presque 0 %. Donc, on repoussait la véritable échéance sans vraiment régler le problème.
Depuis que l’inflation est redevenue une réalité, les banques centrales sont à nouveau contraintes d’intégrer cette variable dans leurs décisions de politique monétaire.
La difficulté réside notamment dans le fait que l’inflation peut, dans certaines circonstances, faciliter certains ajustements économiques, par exemple en réduisant la valeur réelle des dettes. Elle peut ainsi être assimilée, dans une certaine mesure, à une forme de « taxe invisible ». Elle constitue néanmoins une difficulté majeure pour les PME et les ménages, puisque la hausse générale des prix réduit leur pouvoir d’achat et peut également entraîner une augmentation de leurs coûts.
Par ailleurs, lorsque l’inflation est élevée ou anticipée comme durable, les prêteurs peuvent chercher à se protéger contre la perte de valeur réelle des sommes qu’ils prêtent. Ils peuvent alors exiger des taux d’intérêt nominaux plus élevés afin de préserver leur rendement réel. En théorie, cela contribue donc à exercer une pression à la hausse sur les taux d’intérêt
Lire la suite ? Télécharger l’article en PDF.
 SDM_Point_2026-02_FR_RendementObligataire

