
Om te beginnen wil ik enkele principes in herinnering brengen die verband houden met de rentevoeten en bijgevolg met obligaties. Obligaties en staatsleningen vormen de grootste markt voor financiële activa, vele malen groter dan de aandelenmarkt. Obligaties vormen immers de basis waarop de andere activaklassen worden geprijsd.
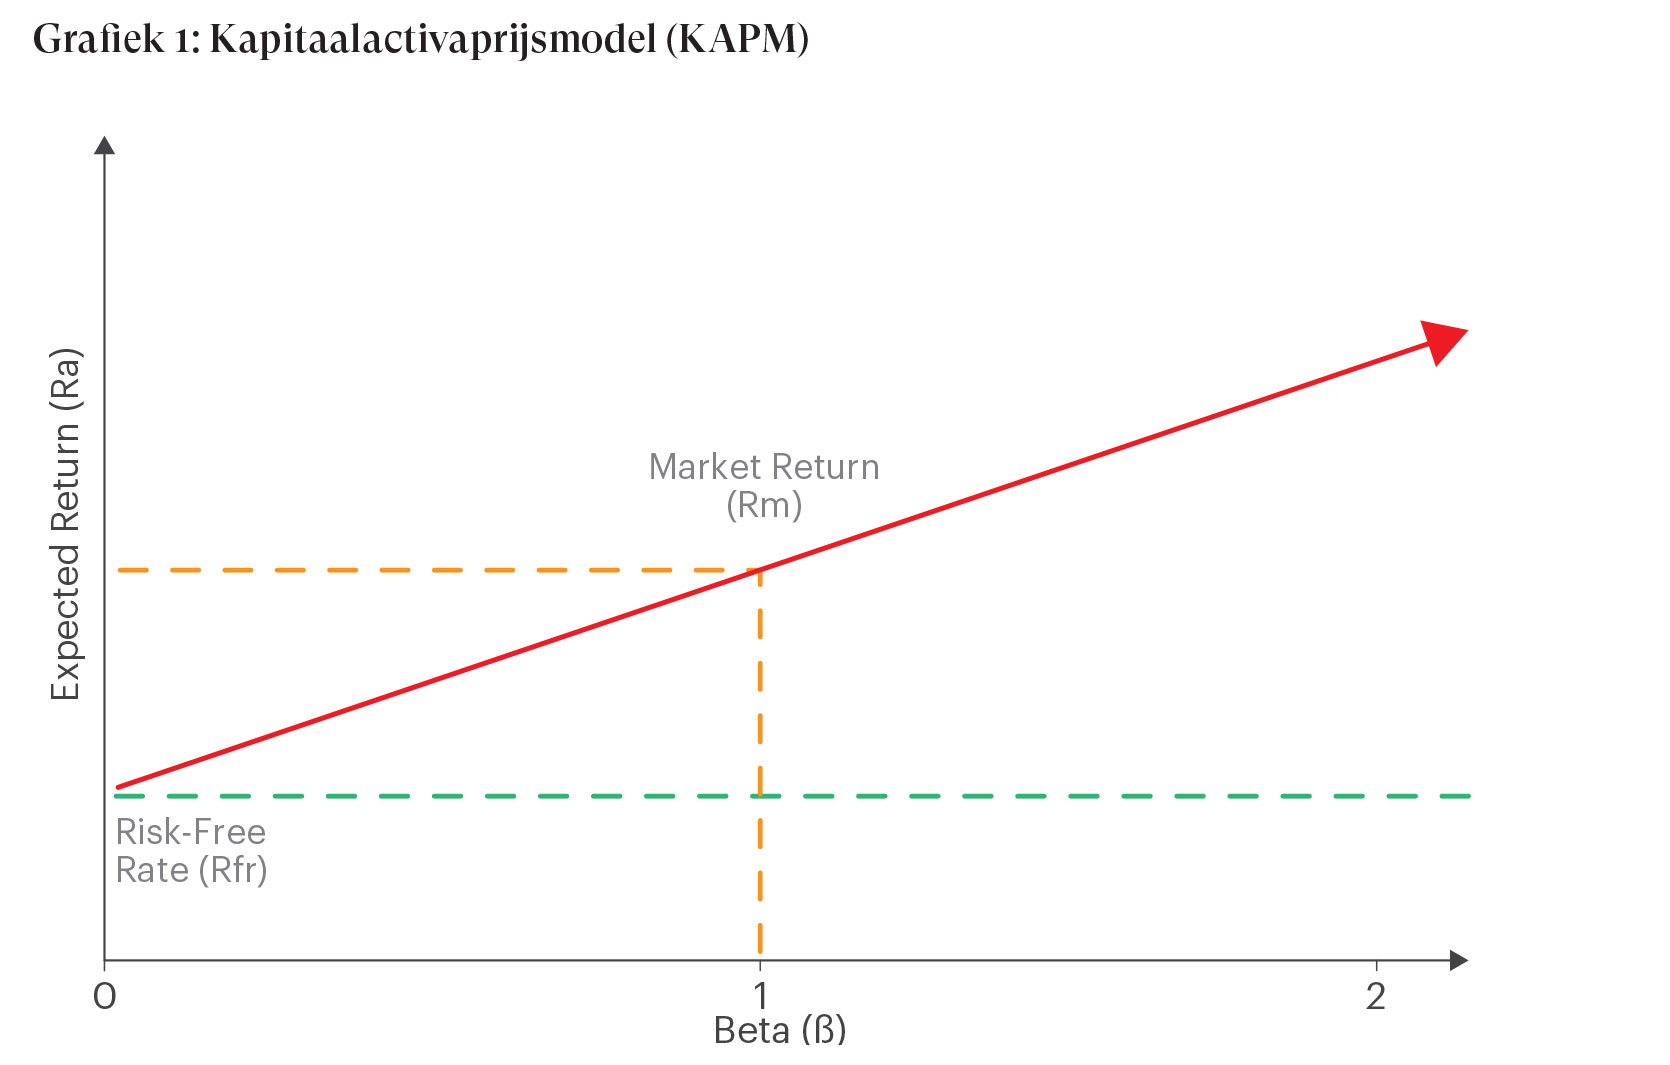
Het CAPM-model wordt in het Nederlands het KAPM genoemd: het kapitaalactivaprijsmodel. De horizontale lijn geeft ons het risicovrije rendement (Risk-Free Rate), dat in theorie overeenkomt met wat staten betalen op hun schuld. Het gedeelte ‘zonder risico’ betekent dat er in principe geen betalingsverzuim kan plaatsvinden. Vervolgens geldt dat, naarmate we verdergaan op de blauwe stijgende lijn, we hogere rendementen kunnen verwachten, maar dat dit ook meer risico met zich meebrengt. Dat is volkomen logisch, want om het model betekenisvol te maken, moet een belegger die een hoger rendement nastreeft dit proberen te verkrijgen via beleggingen die een hoger potentiëel rendement bieden, maar waarbij dit rendement niet gegarandeerd is en dus meer risico inhoudt. In het tegenovergestelde geval zou er geen risico zijn en zouden we terugkeren naar het risicovrije rendement.
Vervolgens zijn er twee manieren om naar rentevoeten te kijken: op korte of op lange termijn. De kortetermijnrente wordt vastgesteld door de centrale banken. In ons geval gaat het om de ECB. Deze gebruikt talrijke economische indicatoren en haar mandaat om het beste rentebeleid in te schatten teneinde de doelstellingen die zij zichzelf heeft opgelegd zo goed mogelijk te bereiken. Aan de andere kant worden de langetermijnrentevoeten gevormd door de markt. Verschillende economische marktdeelnemers bepalen via hun transacties de langetermijnrente die volgens hen het best de marktomstandigheden weerspiegelt. Hieruit volgen dus twee conclusies: centrale banken controleren enkel de kortetermijnrente en de markt bepaalt de langetermijnrente.
Ten slotte moeten we, om het kader vast te leggen, het onderscheid in bevoegdheden verduidelijken tussen de staat, die instaat voor de organisatie van het maatschappelijke leven, en de centrale bank, die volgens haar mandaat of mandaten moet ingrijpen in de economie en de financiële wereld. Het mandaat van de Europese Centrale Bank bestaat bijvoorbeeld uit het waarborgen van prijsstabiliteit in de eurozone, terwijl dat van de Federal Reserve van de Verenigde Staten bestaat uit het nastreven van zowel volledige werkgelegenheid als prijsstabiliteit. Nu het algemene kader is vastgelegd, kunnen we de huidige situatie op de markten analyseren. Ik ben er zeker van dat u heeft gehoord over de enorme schuldenlast van de meeste ontwikkelde landen. Japan is uiteraard het meest extreme voorbeeld, maar het belangrijkste land is de Verenigde Staten. Dit land vormt de hoeksteen van het huidige systeem.
Toen Amerika de belangrijkste wereldmacht werd, behoorde het grootste deel van de industriële productie aan het land toe, had het weinig schulden en beschikte het over een dynamische economie. Dit is in het algemeen de evolutie van goed bestuurde landen. In dat kader worden de rentevoeten afgestemd op de verwachtingen voor de economie en geeft de staat in tijden van crisis meer uit om de economie te ondersteunen. Tijdens betere economische periodes vermindert de staat vervolgens zijn schuldenlast, onder meer dankzij hogere belastinginkomsten en een handelsoverschot. Het probleem is dat Amerika al jarenlang geen overschot meer heeft en uitsluitend tekorten kent, die bijdragen aan de verdere stijging van de schuld terwijl de economie het goed doet.
Laten we proberen het schuldenprobleem verder te ontleden. Toen de rentevoeten na de crisis van 2008 en tot aan de economische schok als gevolg van COVID-19 dicht bij 0% lagen, vormde de schuld theoretisch gezien geen groot probleem. Er waren immers nauwelijks rentelasten op de hoofdsom en, indien de inkomsten van een staat onvoldoende waren om zijn tekort te financieren, kon die staat zich tegen bijna 0% herfinancieren. Op die manier werd de werkelijke vervaldag als het ware vooruitgeschoven zonder het probleem daadwerkelijk op te lossen.
Sinds de inflatie opnieuw een realiteit is geworden, zijn de centrale banken opnieuw verplicht om deze factor mee te nemen in hun besluitvorming. Het probleem met inflatie is dat zij een oplossing kan vormen voor de schuldenproblematiek, omdat ze als een onzichtbare belasting kan worden beschouwd, maar tegelijkertijd een grote moeilijkheid vormt voor kmo’s en gezinnen, omdat het leven duurder wordt. Het is een oplossing voor de schuld omdat elke euro die zal worden terugbetaald, minder waard zal zijn dan zijn oorspronkelijke waarde: inflatie vermindert immers de koopkracht ervan.
Verder lezen? Download het volledige artikel in PDF.
 SDM_Point_2026-02_NL_SteedsInteressanterObligatierendement

